자동차보험 ‘8주룰’ 의결 — 경상 환자 치료비, 8주 후 끊기는 걸까?
EFA System | B-Line Insurance Guide
글 나홍재 (편집장)
자동차 사고 경상 환자가 8주 이후에도 치료를 이어가려면 전문 의료인의 검토를 거쳐야 하는 제도가 국무회의에서 의결됐습니다. 의료적 필요성이 인정되면 보장은 계속됩니다.
• 자동차보험 ‘8주룰’이 정확히 무엇을 바꾸는지 이해할 수 있습니다
• 8주 이후에도 치료비 보장이 가능한 조건을 파악할 수 있습니다
• 내가 이 제도의 적용 대상인지 확인하는 기준을 알 수 있습니다
‘8주룰’이란 무엇인가 — 경상 환자에게 한정된 이야기
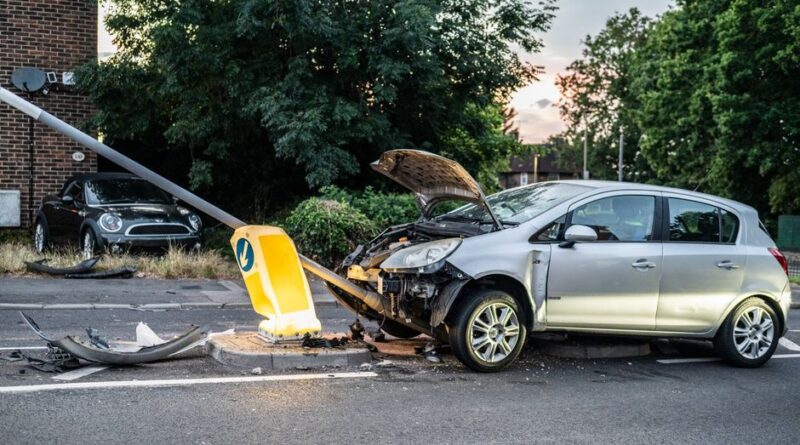
이번에 국무회의에서 의결된 내용은 자동차 사고로 부상을 입은 피해자 중 ‘상해등급(교통사고 부상 정도를 1~14급으로 분류하는 기준) 12급에서 14급’에 해당하는 경상 환자에게 적용됩니다. 상해등급 12~14급은 가벼운 타박상, 염좌(근육이나 인대가 늘어나는 부상) 등 비교적 가벼운 부상 수준을 의미합니다.
제도의 핵심은 이렇습니다. 사고 발생일로부터 8주(약 2개월)가 지난 이후에도 자동차보험으로 치료비를 계속 보장받으려면, 장기치료가 실제로 필요한지에 대한 전문 의료인의 검토 절차를 거쳐야 합니다. 이 절차를 통해 의료적 필요성이 인정되면 8주 이후에도 치료비 보장은 이어집니다.
쉽게 비유하자면, 도서관에서 책을 빌린 뒤 반납 기한이 되면 ‘계속 필요한지’ 확인 후 연장하는 것과 비슷합니다. 기한이 됐다고 무조건 반납하는 게 아니라, 여전히 필요하다는 이유가 있으면 계속 이용할 수 있는 구조입니다.
왜 지금 이 제도가 나왔을까 — 기자가 주목하는 배경
이번 제도의 도입 배경으로 정부가 공식 밝힌 것은 자동차보험 손해율(보험사가 받은 보험료 대비 지급한 보험금의 비율) 개선과 과잉진료 방지입니다. 금융감독원이 공개하는 보험사 경영 통계를 보면, 자동차보험은 오랜 기간 손해율 관리에 어려움을 겪어온 대표적인 종목 중 하나입니다. 손해율이 높아지면 구조적으로 보험료 인상 압력이 생기기 때문에, 이를 완화하기 위한 제도적 장치가 필요하다는 논의는 업계와 당국 사이에서 꾸준히 이어져왔습니다.
기자가 보기엔, 이 제도의 핵심 의미는 ‘보장 축소’가 아니라 ‘보장의 근거 명확화’에 있습니다. 경상 환자 중 실제로 장기 치료가 필요한 분들은 기존과 마찬가지로 보장을 받을 수 있습니다. 다만 그 필요성을 뒷받침하는 전문적 검토가 공식 절차로 자리 잡는다는 점이 달라지는 것입니다. 이는 정당한 보상 청구자를 보호하면서 동시에 제도 전체의 지속가능성을 높이려는 방향으로 해석할 수 있습니다.
제도가 실제로 어떻게 운영될지 — 검토 절차의 구체적인 방식, 소요 시간, 이의 제기 방법 등 — 는 시행 과정에서 구체화될 부분이 많습니다. 이 점은 추후 시행령이나 관련 고시 등을 통해 확인해 나가는 것이 중요합니다.
① “8주가 지나면 자동으로 보장이 끊긴다”는 오해
그렇지 않습니다. 8주 이후에는 의료인의 검토 절차가 추가되는 것이지, 자동으로 보장이 종료되는 구조가 아닙니다. 의료적 필요성이 인정되는 경우 치료비 보장은 계속됩니다.
② 이 제도가 모든 교통사고 환자에게 적용된다는 오해
이번 제도는 상해등급 12~14급, 즉 경상으로 분류된 환자에게만 해당합니다. 중증 부상에 해당하는 상위 등급 환자에게는 적용되지 않습니다.
💡 실전에서 이렇게 확인해봐
② 8주 이후 치료가 필요하다면 담당 의료진과 상의 — 계속 치료가 필요한 상황이라면, 담당 의사에게 치료 지속 필요성에 대한 소견을 정확히 기록해달라고 요청하는 것이 도움이 됩니다.
③ 보험사 안내 채널 활용 — 절차가 구체화되면 각 보험사의 고객 안내 채널을 통해 검토 신청 방법과 일정을 확인할 수 있습니다. 제도 시행 전후로 공지를 꼼꼼히 확인하는 것이 좋습니다.
❓ 자주 묻는 질문
Q. 8주가 지나도 치료가 필요한데 검토에서 거부되면 어떻게 되나요?
이의를 제기할 수 있는 절차가 마련될 것으로 예상되며, 구체적인 이의 제기 방법은 제도 시행 이후 관련 고시나 보험사 안내를 통해 확인할 수 있습니다. 의료인의 소견서 등 관련 자료를 잘 보관해 두는 것이 도움이 될 수 있습니다.
Q. 상해등급 12~14급이면 무조건 가벼운 부상인가요?
상해등급은 초기 진단을 기반으로 분류되며, 같은 등급이라도 개인 상태에 따라 회복 기간이 다를 수 있습니다. 등급이 낮다고 해서 불편함이 없다는 뜻은 아니며, 실제 치료 필요성이 있는 경우 이를 소명하는 절차가 이번 제도를 통해 마련되는 것입니다.
📖 더 알아보고 싶다면?
본 콘텐츠는 편집장 나홍재가 공식 자료를 바탕으로 독자적으로 작성하였습니다. 작성 기준은 편집 원칙 페이지에서 확인하실 수 있습니다.
